


 水まわりのお困りごとはお任せください!
7つのポイント

「水漏れが起きたけれど、原因が経年劣化だったら火災保険は使えないの?」と気になっている方も多いのではないでしょうか。
長年使っている蛇口や給水管、排水管などから突然水が漏れると、修理費だけでなく、床や壁まで濡れてしまった場合の費用も心配になります。
火災保険というと火事をイメージしやすいものの、契約内容によっては水漏れによって建物や家財に生じた損害が補償される場合があります。
一方で、経年劣化によって壊れた給排水設備そのものの修理費は、補償の対象にならないケースもあります。
 助手柴
そこでこの記事では、経年劣化による水漏れと火災保険の関係を中心に、どのような損害が補償対象になり得るのか、保険を申請するときの確認ポイントや注意点まで分かりやすく解説します。
突然の水漏れで「保険が使えるか分からない」と困っている方は、修理を依頼する前に確認しておきましょう。
といった疑問を解消し、経年劣化による水漏れと火災保険の関係、補償される可能性がある損害と対象外になりやすい修理、水漏れ発生後の保険申請の流れ、修理業者へ依頼する際の注意点まで分かる内容になっています。
「長年使っていた給水管から水漏れした」「古くなった蛇口から水が止まらなくなった」といったケースでは、火災保険が使えるのか気になるところです。
結論からいうと、経年劣化そのものが原因となった水漏れは、火災保険の補償対象外となることが一般的です。
火災保険は、時間の経過による自然な劣化や消耗を補償するための保険ではないためです。
ただし、ここで注意したいのが、「水漏れの原因」と「水漏れによって発生した損害」は分けて考える必要があるという点です。
給水管や排水管、蛇口などの設備は、長期間使用することで少しずつ劣化していきます。
例えば、
といったケースです。
このような時間の経過による劣化や消耗が直接の原因で発生した故障は、火災保険では補償されないケースが多くなります。
そのため、「水漏れが起きたから火災保険を使える」とは限りません。まずは、何が原因で水漏れしたのかを確認することが重要です。

一方、経年劣化した配管から水漏れし、その結果として床や壁、天井などの建物に損害が発生した場合は、契約している火災保険の補償内容によっては対象になる可能性があります。
例えば、古くなった給水管から水が漏れ、
という状況になった場合です。
このとき、「劣化した給水管そのものの修理」と「水漏れによって損傷した床」を同じものとして考えないことがポイントです。
原因となった設備の修理費は対象外でも、水漏れによって生じた損害については補償対象となる可能性があります。
 助手柴
ただし、補償の可否は保険の契約内容や事故の状況によって異なります。自己判断で「保険が使える」と決めず、保険会社や代理店に確認しましょう。
火災保険は、契約している商品や補償内容によって対象となる損害が異なります。
特に確認したいのが、「水濡れ」に関する補償が付いているかどうかです。
また、建物と家財では補償の扱いが異なる場合があります。
例えば、床や壁などの建物に被害が出た場合と、濡れて家具や電化製品が壊れた場合では、確認すべき補償が変わることがあります。
そのため、水漏れが起きたら、
という順番で確認していくとよいでしょう。
助手柴「経年劣化だから火災保険は絶対に使えない」とも、「水漏れだから必ず保険金が出る」とも言い切れません。
原因と被害を分けて考え、最終的には契約内容をもとに保険会社へ確認することが大切です。
火災保険の保険料は、住宅の種類や建物の構造、所在地、保険金額、補償内容などによって変わるため、一律の金額ではありません。
一般的には年払いで契約するケースも多く、年間の保険料を12か月で割ると、毎月の負担額をイメージしやすくなります。
例えば、年間2万円の火災保険なら月額換算で約1,670円、年間3万円なら約2,500円です。
また、マンションなどの耐火性能が高い建物は保険料が比較的安く、木造住宅などは高くなる傾向があります。所在地によっても自然災害などのリスクが異なるため、保険料に差が出ます。
助手柴そのため、「火災保険は月1,000円」「戸建てなら月3,000円」といった一律の相場を当てはめるのではなく、自分の契約で年間いくら支払っているかを確認することが大切です。
水漏れが起きたときに混同しやすいのが、「水漏れの原因となった設備の修理」と「水漏れによって壊れた部分の修繕」です。
どちらも水漏れに関係する費用ですが、火災保険では同じように扱われるとは限りません。特に経年劣化が関係する水漏れでは、この違いを理解しておくことが大切です。
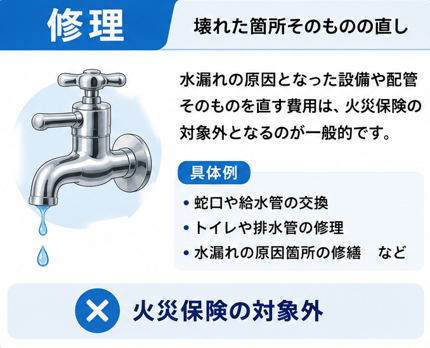
例えば、長年使用していた給水管が腐食して穴が開き、そこから水が漏れたとします。
この場合、原因となった給水管は経年劣化によって破損したものと考えられるため、給水管そのものの交換・修理費は火災保険の補償対象外となることが一般的です。
蛇口についても同様に、内部部品の摩耗やパッキンの劣化など、通常の使用による消耗が原因で故障した場合は、火災保険では補償されないケースが多くなります。
助手柴つまり「古くなった設備を新しくするための費用」と考えると分かりやすいでしょう。
ただし、事故による破損など、経年劣化とは異なる原因で設備が壊れた場合は扱いが変わる可能性があります。
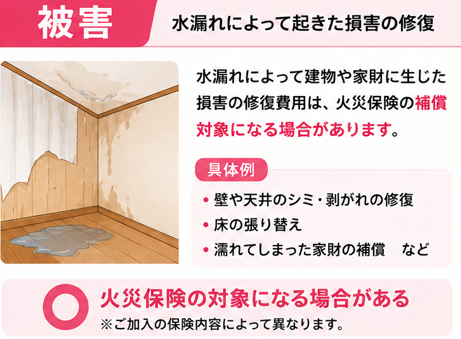
一方、水漏れによって床や壁、天井などが損傷した場合は、加入している火災保険の補償内容によっては対象になる可能性があります。
例えば、給水管から大量の水が漏れ、床材が水浸しになって交換が必要になったケースです。
この場合、
| 給水管の修理費 | 水漏れによって損傷した床の修繕費 |
|---|
を分けて考える必要があります。
水漏れの原因となった設備は補償対象外でも、水漏れによって生じた建物の損害は補償対象になる可能性がある」という点が重要です。
助手柴ただし、保険の契約内容や損害の状況によって判断が異なるため、実際に補償されるかどうかは保険会社への確認が必要です。
水漏れによって家具や家電、衣類などの家財が濡れてしまった場合も、家財を補償する契約になっていれば、補償対象となる可能性があります。
例えば、天井裏の給水管から水が漏れ、下に置いていたテレビや家具が濡れて故障したケースなどです。
ただし、火災保険で「建物」のみを補償対象としている場合、家財の損害は補償されません。
そのため、水漏れが起きたときは、建物だけでなく家財にも被害が出ていないか確認しておくことが大切です。
ここまでの内容を整理すると、水漏れが起きた場合は、
| 水漏れに関する費用・損害 | 補償の考え方 |
|---|---|
| 経年劣化した給水管の修理・交換 | 対象外となることが多い |
| 劣化した蛇口・パッキンの交換 | 対象外となることが多い |
| 水漏れで損傷した床・壁・天井 | 契約内容によって対象になる場合がある |
| 水漏れで壊れた家具・家電 | 家財補償などの契約内容によって対象になる場合がある |
このように、「水漏れした=修理費がすべて火災保険で支払われる」というわけではありません。
特に経年劣化が原因の場合は、原因となった設備の修理費と、水漏れによって発生した損害を分けて確認することが重要です。
助手柴なお、保険金の支払いには免責金額などの条件が設定されている場合もあります。
実際に水漏れが起きたら、被害箇所を写真などで記録したうえで、加入している保険会社や代理店に補償内容を確認しましょう。
水漏れが発生して火災保険を利用できる可能性がある場合でも、すぐに申請手続きを始めるのではなく、まず事故の状況を整理しておくことが大切です。
特に、水漏れがいつ起きたのか、どこから漏れているのか、どのような被害が発生しているのかを確認しておくと、保険会社への説明もしやすくなります。
火災保険にはさまざまな補償があり、契約によって水漏れに対する補償の有無や範囲が異なります。
「火災保険に加入しているから水漏れも補償される」とは限らないため、保険証券や契約内容を確認しましょう。
補償内容が分からない場合は、保険会社や代理店に問い合わせて確認する方法もあります。
火災保険では、建物と家財が別々に補償対象となっている場合があります。
例えば、水漏れによって床や壁が損傷した場合と、室内の家具や家電が濡れて壊れた場合では、確認すべき補償が異なる可能性があります。
助手柴そのため、被害を受けたものを「建物」と「家財」に分けて整理しておくと、保険会社へ相談するときにも状況を伝えやすくなります。
保険契約に免責金額が設定されている場合は、損害が発生していても、その金額分は自己負担になることがあります。
例えば、免責金額が5万円の契約で、保険の対象となる損害が10万円だった場合、単純に10万円全額が支払われるとは限りません。
実際の支払額は契約内容や損害の認定によって決まるため、申請前に免責金額を確認しておきましょう。
保険会社へ連絡すると、水漏れがいつ発生したのか、何が原因だったのか、どこまで被害が広がっているのかなどを確認される場合があります。
正確な発生日時が分からなくても、最初に異常に気付いた日時や、水漏れを確認したときの状況を記録しておくと説明しやすくなります。
また、給水管の破損や蛇口からの漏水など、原因が分かっている場合はその内容も整理しておきましょう。
水漏れによる被害が確認できたら、修理や片付けを進める前に、できるだけ写真や動画を撮影しておきましょう。
例えば、次のような箇所を記録しておくと状況を説明する材料になります。
被害が広がっている場合は、近づいて撮影した写真だけでなく、室内全体が分かる写真も残しておくとよいでしょう。
助手柴なお、水漏れを放置すると被害が拡大するおそれがあるため、記録を残した後は止水などの応急処置を優先することも大切です。
水漏れで火災保険を利用する場合は、まず被害の拡大を防ぎ、その後に保険会社へ事故の状況を伝えて手続きを進めます。
保険金の請求方法や必要書類は保険会社によって異なるため、基本的な流れを知ったうえで、契約している保険会社の案内に従いましょう。
水漏れを発見したら、最初に止水栓や元栓を閉めるなどして、可能な範囲で漏水を止めます。
床や家具などが濡れている場合は、タオルや雑巾などで水を拭き取り、これ以上被害が広がらないようにします。

止水栓とは、水回り設備ごとに設けられている給水の開閉バルブです。
トイレの修理や部品交換を行う際は、トイレ用の止水栓を閉めてから作業しましょう。
※図はトイレの止水栓(外ねじ式)
助手柴ただし、漏水箇所が分からない、配管が破損しているなど、自分で止水するのが難しい場合は無理に作業せず、修理業者へ相談することをおすすめします。
応急処置とあわせて、水漏れした場所や被害の範囲を写真や動画で記録します。
保険会社へ事故状況を説明するときに、被害の状態を確認するための資料として役立つ場合があります。
水漏れの原因となった箇所だけでなく、床や壁、天井、家具など、被害を受けた場所もできるだけ残しておきましょう。
被害状況を記録したら、加入している保険会社または代理店へ連絡します。
このとき、「経年劣化だから保険は使えない」と自己判断する必要はありません。
水漏れが起きた日時や場所、原因として考えられること、建物や家財への被害などを伝え、保険の対象になる可能性があるか確認しましょう。
保険会社への連絡後、必要に応じて水漏れの原因調査や修理の見積もりを依頼します。
業者には、水漏れの原因だけでなく、どの部分を修理・交換する必要があるのか、被害箇所の復旧にいくらかかるのかも確認しておくと安心です。
見積書や原因が分かる資料は、保険会社から提出を求められる場合があるため、処分せず保管しておきましょう。
保険会社から案内された書類を準備して提出します。
必要となる書類は契約や事故の内容によって異なりますが、保険金請求書や修理見積書、被害状況が分かる写真などの提出を求められる場合があります。
不足している書類があると手続きに時間がかかることもあるため、保険会社の案内を確認しながら準備しましょう。
必要書類の提出後は、保険会社によって事故の状況や損害の確認が行われます。
その結果、契約上の補償対象と認められれば、所定の手続きを経て保険金が支払われます。
ただし、保険金が支払われるかどうかや支払額は、実際の事故状況や契約内容、損害の認定によって決まります。
助手柴そのため、修理業者から「保険で全額支払われる」と説明された場合でも、その時点で確定したものとは考えず、最終的には保険会社へ確認することが大切です。

水漏れの修理では、原因を特定したうえで必要な工事を行うことが大切です。特に火災保険を利用する可能性がある場合は、保険金が支払われることを前提に業者を選ぶのではなく、修理内容や費用を自分でも確認しましょう。
水漏れが起きたからといって、すぐに部品交換や配管工事を依頼するのではなく、まず原因を確認してもらいましょう。
例えば、蛇口のパッキンが劣化しているのか、給水管が破損しているのかによって、必要な修理は変わります。
また、経年劣化による故障と、突然の破損などでは火災保険上の扱いが異なる可能性があります。
原因が分からないまま保険申請を進めるのではなく、業者から調査結果を聞いておくことが大切です。
見積もりを受け取ったら、総額だけでなく、どのような工事にいくらかかるのかを確認しましょう。
例えば、次のような項目が明記されているかチェックします。
水漏れの原因箇所の修理と、水漏れによって傷んだ部分の復旧では、工事の内容が異なります。
見積もりの段階で分けて説明してもらえば、どこに費用が発生しているのかも把握しやすくなります。
「火災保険を使えば無料で修理できる」など、保険金の支払いを断定する業者には注意が必要です。
火災保険の対象になるかどうかは、加入している保険の契約内容や実際の事故状況をもとに保険会社が判断します。
修理業者が保険金の支払いを決められるわけではありません。
「保険が使えるので高額な工事でも自己負担はない」といった説明だけで契約を急がせる場合は、その場で依頼を決めず、保険会社にも確認することをおすすめします。
火災保険の申請をサポートするとして、保険会社への連絡や書類作成などをすべて業者に任せるよう勧められる場合があります。
しかし、保険金を請求するのは契約者本人です。
事故の内容や被害状況について、自分でも把握しておきましょう。
特に、実際には経年劣化が原因なのに、別の原因による事故として申請するよう求められた場合は注意が必要です。
事実と異なる内容で保険金を請求することは避け、分からない点は保険会社へ直接確認しましょう。
水漏れ修理では、保険を利用できるかどうかだけで業者を選ぶのではなく、原因や修理内容を分かりやすく説明してくれるか、見積もりの内容を確認できるかという点もチェックすることが大切です。

経年劣化による水漏れでも火災保険は使えますか?
経年劣化によって給水管や蛇口などが故障した場合、原因となった設備そのものの修理費は火災保険の対象外となることが多いです。
一方で、その水漏れによって床や壁、家財などに損害が生じた場合は、契約している火災保険の補償内容によって保険金が支払われる可能性があります。
賃貸住宅の水漏れでも火災保険を使えますか?
賃貸住宅でも、加入している火災保険や賃貸住宅向け保険の契約内容によっては、水漏れによる損害が補償される場合があります。
ただし、賃貸物件では建物の所有者と入居者で補償や費用負担の関係が異なるため、まずは管理会社や大家に連絡しましょう。
入居者側の家財が水濡れした場合などは、加入している保険の補償内容も確認しておく必要があります。
水漏れの修理前に保険会社へ連絡したほうがいいですか?
可能であれば、修理を大きく進める前に保険会社へ相談しておくと安心です。
水漏れを放置すると被害が広がるため、止水などの応急処置や緊急修理を優先する必要がある場合もあります。その際も、修理前後の状況が分かるように写真や動画を残しておきましょう。
また、保険会社によって必要な手続きや提出書類が異なるため、修理を依頼する前に確認しておくとスムーズです。

この記事のポイントをまとめると、次のとおりです。
経年劣化した設備そのものの修理費は、補償対象外となることが多い。水漏れで生じた床・壁・家財の損害は、契約内容によって補償される場合がある。
被害状況の写真・動画、修理見積書など。必要書類は保険会社によって異なる。
その場で判断せず、保険会社に確認する。保険金の支払いを決めるのは修理業者ではなく保険会社。
経年劣化による水漏れでは、劣化した給水管や蛇口など、水漏れの原因となった設備そのものの修理費は火災保険の補償対象外となることが多いです。
一方で、水漏れによって床・壁・天井・家具などに損害が生じた場合は、契約している火災保険の内容によって補償される可能性があります。
水漏れが起きたら、まず止水して被害の拡大を防ぎ、被害箇所を写真や動画で記録しておきましょう。
そのうえで、保険の補償内容や免責金額を確認し、保険会社へ相談することが大切です。
修理業者に依頼する際は、水漏れの原因や修理内容、見積もりの内訳まで確認しましょう。「火災保険を使えば無料になる」などと断定する業者には注意が必要です。
経年劣化による水漏れでも、すべてが火災保険の対象外になるわけではありません。
原因となった設備の修理と、水漏れによって生じた被害を分けて考え、最終的な補償の可否は保険会社に確認しましょう。
水の救急隊なら即日対応可能です!
口コミや実績から水道修理業者を比較しよう
水道修理業者を判断する材料として、口コミサイトや公式サイトの修理実績などを確認するのもおすすめです。水道屋さんの口コミをまとめたサイトも多くあるので、そちらを確認したり、SNSを確認するのもいいかもしれません。
地域密着型の修理業者を選べば安心
一刻を争うような水のトラブル発生している場合、水道修理業者をじっくり選んでいる場合ではないと思われる方もいるかもしれません。そんな時は、地域密着型の水道屋さんを選ぶといいでしょう。家の近くの水道修理業者を見つけておけば、早ければ30分以内に修理を始めてもらえるかもしれません。
近くの水道屋さんなら市区町村単位で近くの水道屋さんを探すことができます。
もちろん水の救急隊なら年中無休で24時間、全国対応可能です。